Дефицит оперативной памяти будет сохранен до конца 2026 года
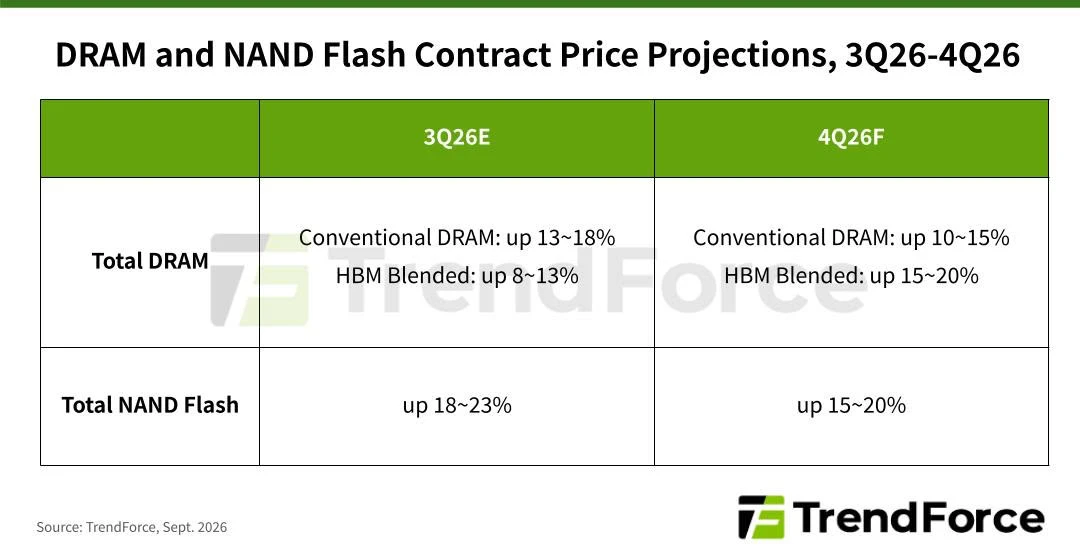
Согласно аналитике TrendForce по индустрии памяти, в четвёртом квартале 2026 года поставщики DRAM сохраняют курс на расширение мощностей для выпуска высокопроизводительных серверных решений. Это приводит к формированию общего дефицита на рынке. При этом ожидается, что динамика роста контрактных цен несколько ослабнет, и прогнозируется увеличение стоимости обычной DRAM на 10–15% относительно предыдущего квартала. Параллельно в сегменте NAND Flash наблюдается разрыв между стремительно растущим спросом, связанным с ИИ-технологиями, и слабым потребительским интересом, хотя цены демонстрируют повышение во всех категориях. В целом предполагается, что контрактные цены на NAND Flash возрастут на 15–20% по сравнению с прошлым кварталом.
В отношении DRAM для персональных компьютеров, запасы ноутбуков в четвёртом квартале всё сильнее отражают удорожание компонентов, что создаёт давление на конечные продажи. Тем не менее, производители ПК продолжают наращивать закупки DRAM, рассчитывая на сохранение дефицита поставок в 2027 году, что дополнительно поддерживает ценовой уровень. Касаемо предложения, в течение 2026 года поставщики DRAM ежеквартально выполняли оговорённые объёмы для ПК-производителей и модульных компаний. Однако в 2027 году объёмы DRAM для ПК могут снизиться, так как всё больше мощностей переключается на серверные направления.
В сегменте мобильной DRAM рост затрат и исчерпание дешёвых запасов продолжают давить на производство смартфонов, ограничивая общий спрос. Одновременно высокий спрос и повышенная маржа в ИИ-ориентированных приложениях заставляют поставщиков последовательно перераспределять мощности в пользу серверной продукции, что ведёт к нехватке мобильной DRAM. Вследствие этого ценовая тенденция остаётся восходящей. Однако, поскольку существенный скачок цен уже был учтён в предыдущих периодах, темпы роста в четвёртом квартале 2026 года, вероятно, замедлятся.
В области графической DRAM некоторые производители ПК пересматривают применение GDDR6 как способ сократить общие расходы на компоненты. Спрос на GDDR7, в свою очередь, в основном поддерживается чипами для ИИ, при этом темпы закупок превышают показатели рынка ПК. По части предложения, поставщики продолжают снижать выпуск GDDR6, постепенно уходя из этого сегмента. Производство GDDR7 также остаётся ограниченным, поскольку передовые технологии выпуска DRAM всё активнее направляются на такие задачи, как серверная DRAM. Ожидается, что данные ограничения будут способствовать дальнейшему росту цен на графическую DRAM.
В отношении DRAM для персональных компьютеров, запасы ноутбуков в четвёртом квартале всё сильнее отражают удорожание компонентов, что создаёт давление на конечные продажи. Тем не менее, производители ПК продолжают наращивать закупки DRAM, рассчитывая на сохранение дефицита поставок в 2027 году, что дополнительно поддерживает ценовой уровень. Касаемо предложения, в течение 2026 года поставщики DRAM ежеквартально выполняли оговорённые объёмы для ПК-производителей и модульных компаний. Однако в 2027 году объёмы DRAM для ПК могут снизиться, так как всё больше мощностей переключается на серверные направления.
В сегменте мобильной DRAM рост затрат и исчерпание дешёвых запасов продолжают давить на производство смартфонов, ограничивая общий спрос. Одновременно высокий спрос и повышенная маржа в ИИ-ориентированных приложениях заставляют поставщиков последовательно перераспределять мощности в пользу серверной продукции, что ведёт к нехватке мобильной DRAM. Вследствие этого ценовая тенденция остаётся восходящей. Однако, поскольку существенный скачок цен уже был учтён в предыдущих периодах, темпы роста в четвёртом квартале 2026 года, вероятно, замедлятся.
В области графической DRAM некоторые производители ПК пересматривают применение GDDR6 как способ сократить общие расходы на компоненты. Спрос на GDDR7, в свою очередь, в основном поддерживается чипами для ИИ, при этом темпы закупок превышают показатели рынка ПК. По части предложения, поставщики продолжают снижать выпуск GDDR6, постепенно уходя из этого сегмента. Производство GDDR7 также остаётся ограниченным, поскольку передовые технологии выпуска DRAM всё активнее направляются на такие задачи, как серверная DRAM. Ожидается, что данные ограничения будут способствовать дальнейшему росту цен на графическую DRAM.
Более половины россиян покупает гаджеты из личных сбережений…
Совместное исследование TECNO и финансового маркетплейса «Сравни» выявило предпочтительные методы оплаты …
Совместное исследование TECNO и финансового маркетплейса «Сравни» выявило предпочтительные методы оплаты …
В августе техника Dreame стала доступна по специальным ценам…
Dreame запускает специальное предложение «Бодрое начало сезона». Акция будет проходить с 11 по 31 августа…
Dreame запускает специальное предложение «Бодрое начало сезона». Акция будет проходить с 11 по 31 августа…
Поставки видеокарт растут на фоне возросшей стоимости…
Поставки видеокарт для персональных компьютеров продолжают увеличиваться, даже несмотря на то, что цены д…
Поставки видеокарт для персональных компьютеров продолжают увеличиваться, даже несмотря на то, что цены д…
Можно ли оформить банкротство через банк…
Ответ на вопрос: …
Ответ на вопрос: …
Ожидается рост цен на материнские платы уже в ближайшее врем…
Покупателям материнских плат стоит ожидать очередной волны удорожания, так как цены на ключевые комплекту…
Покупателям материнских плат стоит ожидать очередной волны удорожания, так как цены на ключевые комплекту…
Хидео Кодзима сообщил, что Sony отказалась от партнерства бе…
В ходе видеозвстречи в Zoom, состоявшейся в июне, Хидео Кодзима сообщил, что PlayStation приняла решение …
В ходе видеозвстречи в Zoom, состоявшейся в июне, Хидео Кодзима сообщил, что PlayStation приняла решение …
После презентации ролика на Netflix предзаказы на GTA 6 выро…
Даже до дебюта расширенной версии на Netflix показатели предварительных заказов GTA 6 были весьма высоким…
Даже до дебюта расширенной версии на Netflix показатели предварительных заказов GTA 6 были весьма высоким…
Когда ожидание превращается в требования: всё о взыскании за…
Ситуация с задержками выплат знакома многим, но не все знают, что трудовое законодательство предоставл…
Ситуация с задержками выплат знакома многим, но не все знают, что трудовое законодательство предоставл…